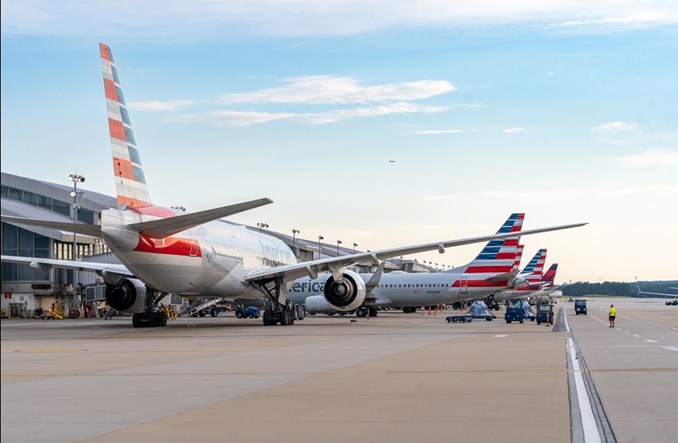
Obraz amerykańskiego rynku lotniczego jest niejednoznaczny: przewoźnicy korzystają z wysokiego popytu i potrafią zwiększać przychody, ale jednocześnie mierzą się z gwałtownym wzrostem kosztów paliwa. Najciekawsze zmiany widać nie tylko w rachunkach zysków i strat, lecz także w strategiach handlowych. Delta coraz więcej zarabia na produktach premium, Southwest przebudowuje tradycyjny model niskokosztowy, a United wykorzystuje skalę działalności i silną pozycję finansową do dalszego rozwoju.
Wyniki za trzeci kwartał pokazują, że amerykański rynek lotniczy wchodzi w kolejny etap zmian. Przewoźnicy coraz częściej szukają wzrostu nie tylko poprzez zwiększanie liczby pasażerów, lecz także przez podnoszenie przychodów jednostkowych, rozwój produktów dodatkowych i lepsze wykorzystanie najbardziej dochodowych segmentów rynku. Jednocześnie presja kosztowa, przede wszystkim związana z paliwem, pozostaje jednym z najważniejszych czynników wpływających na rentowność.
Delta Air Lines: segment premium wyprzedza kabinę główną
Delta Air Lines osiągnęły w trzecim kwartale 2026 r. 20,186 mld dolarów przychodów operacyjnych. Koszty operacyjne wyniosły 18,732 mld dolarów, co przełożyło się na 1,454 mld dolarów zysku operacyjnego. Zysk netto przewoźnika wyniósł 756 mln dolarów. Jednym z największych obciążeń pozostawały wydatki na paliwo, które sięgnęły 4,351 mld dolarów.
Szczególnie wymownym sygnałem zmiany modelu biznesowego Delty jest struktura przychodów ze sprzedaży biletów. W trzecim kwartale wpływy z produktów premium wyniosły 6,818 mld dolarów i po raz pierwszy w tym zestawieniu nieznacznie przewyższyły przychody z kabiny głównej, które sięgnęły 6,802 mld dolarów. Różnica była niewielka – 16 mln dolarów – ale jej znaczenie strategiczne jest znacznie większe niż sama wartość.
Delta coraz mocniej opiera rentowność na klientach gotowych zapłacić więcej za podróż. Chodzi nie tylko o pasażerów klasy biznes, lecz także o podróżnych wybierających wyższe klasy ekonomiczne, miejsca z większą przestrzenią czy dodatkowe usługi. Dla przewoźnika oznacza to możliwość zwiększania przychodów bez konieczności proporcjonalnego wzrostu liczby obsługiwanych pasażerów i wykonywanych rejsów.
To również istotna zmiana w sposobie konkurowania z innymi liniami. Tradycyjny przewoźnik sieciowy nie musi już opierać wzrostu przede wszystkim na sprzedaży jak największej liczby miejsc w najtańszych taryfach. Coraz większe znaczenie ma umiejętność segmentowania oferty i przekonywania klientów do zakupu droższych produktów. Delta pokazuje, że segment premium przestał być jedynie dodatkiem do działalności przewoźnika, a staje się jednym z jej głównych źródeł przychodów.
Ważnym elementem strategii pozostaje również program lojalnościowy. Przychody związane z programem nagród wyniosły 1,302 mld dolarów, co oznacza wzrost o 18 proc. To kolejny przykład dywersyfikacji źródeł wpływów: linie lotnicze zarabiają nie tylko na samym przewozie, lecz także na relacjach z klientami, partnerstwach i sprzedaży produktów powiązanych z podróżowaniem.
United Airlines: skala działalności i silna pozycja finansowa
United Airlines osiągnęły 17,875 mld dolarów przychodów operacyjnych. Koszty działalności wyniosły 16,429 mld dolarów, a zysk operacyjny 1,446 mld dolarów. Zysk netto ukształtował się na poziomie 1,029 mld dolarów. Wydatki na paliwo wyniosły 4,843 mld dolarów, co pokazuje, jak silnie wzrost cen tego surowca wpływa na rachunki przewoźników.
United obsłużyły w kwartale 49,5 mln pasażerów, co dobrze obrazuje skalę działalności przewoźnika. Średnio z usług linii korzystało około 538 tys. podróżnych dziennie. Przy tak dużej liczbie pasażerów nawet niewielka poprawa przychodów przypadających na podróżnego może oznaczać setki milionów dolarów dodatkowych wpływów. Jednocześnie rozbudowana siatka połączeń i obecność na najważniejszych rynkach krajowych oraz międzynarodowych dają spółce szerokie możliwości kierowania zdolności przewozowej tam, gdzie popyt i potencjalne marże są najwyższe.
Drugim ważnym wskaźnikiem jest płynność finansowa, która wyniosła 17,7 mld dolarów. Tak duży zasób środków i dostępnych źródeł finansowania daje United znaczną elastyczność w zarządzaniu działalnością. Ma to znaczenie zarówno w kontekście inwestycji we flotę, produkt pokładowy i rozwój siatki połączeń, jak i odporności na wahania cen paliwa, popytu czy sytuacji gospodarczej.
Wysoka płynność nie oznacza oczywiście, że cała ta kwota może zostać przeznaczona na nowe inwestycje – obejmuje również środki potrzebne do finansowania bieżącej działalności i zabezpieczenia zobowiązań. Pokazuje jednak, że United dysponują istotnym buforem finansowym, który może pomóc im utrzymać tempo rozwoju nawet w bardziej wymagającym otoczeniu rynkowym.
Przewoźnik zapowiedział także dalszą ekspansję międzynarodową. Wśród planowanych nowych kierunków znalazły się m.in. Lublana, Katania, Ibiza, Luksemburg, Marsylia i Walencja. Rozbudowa siatki połączeń ma pozwolić na wykorzystanie popytu na podróże transatlantyckie i dalsze wzmacnianie pozycji United na rynku połączeń międzykontynentalnych.
American Airlines: rekordowe przychody, ale strata netto
American Airlines odnotowały 16,334 mld dolarów przychodów operacyjnych. Koszty operacyjne wyniosły około 16,22 mld dolarów, co oznaczało zysk operacyjny na poziomie około 114 mln dolarów. Mimo dodatniego wyniku na działalności operacyjnej przewoźnik zakończył kwartał stratą netto w wysokości 269 mln dolarów. Strata przed opodatkowaniem wyniosła 334 mln dolarów.
Spółka osiągnęła rekordowe przychody, ale wzrost kosztów ograniczył możliwość przełożenia wysokiej sprzedaży na zysk. Szczególnie silna presja dotyczyła paliwa. Wydatki na paliwo i powiązane podatki wyniosły 4,635 mld dolarów, co oznacza wzrost o 67,5 proc. w porównaniu z analogicznym okresem poprzedniego roku.
American kontynuują jednocześnie inwestycje w segment premium, w tym rozwój produktu „Flagship Suite”. Podobnie jak Delta i United, przewoźnik chce zwiększać udział bardziej dochodowych podróży i poprawiać przychody jednostkowe. Wyzwaniem pozostaje jednak przełożenie wzrostu sprzedaży na trwałą poprawę rentowności. Wskaźnik CASM-ex, obrazujący jednostkowe koszty operacyjne z wyłączeniem paliwa i wybranych pozycji, wzrósł o trzy proc., co wskazuje, że presja kosztowa nie ogranicza się wyłącznie do cen surowców energetycznych.
Southwest Airlines: mniej pasażerów, ale znacznie wyższe przychody
Southwest Airlines osiągnęły 8,422 mld dolarów przychodów operacyjnych. Koszty operacyjne wyniosły 8,043 mld dolarów, a zysk operacyjny 379 mln dolarów. Zysk netto sięgnął 270 mln dolarów, wobec 54 mln dolarów w analogicznym kwartale poprzedniego roku. Koszty paliwa i powiązanych podatków wyniosły 2,152 mld dolarów, co oznacza wzrost o około 62 proc.
Jedną z najciekawszych informacji w wynikach Southwest jest rozbieżność między zmianą liczby pasażerów a dynamiką przychodów. Liczba podróżnych spadła o 3,2 proc., podczas gdy przychody wzrosły o 21,2 proc. Tak duża różnica wskazuje, że wzrost finansowy nie wynikał z większego ruchu, lecz przede wszystkim z uzyskiwania wyższych wpływów z obsługi każdego podróżnego.
To efekt przebudowy strategii sprzedażowej Southwest. Przewoźnik rozwija ofertę dodatkowych produktów, wprowadza zróżnicowanie miejsc, nowe taryfy i opłaty za bagaż rejestrowany. Zmiany mają pozwolić mu lepiej monetyzować popyt i zwiększać przychody jednostkowe, a tym samym ograniczać zależność od samej liczby sprzedanych biletów.
Wyniki pokazują, że strategia zaczyna przekładać się na przychody, choć jej pełną skuteczność będzie można ocenić dopiero w kolejnych kwartałach. Istotne będzie bowiem nie tylko to, czy pasażerowie zaakceptują nowe opłaty i produkty, lecz także czy wyższe wpływy zrekompensują koszty transformacji oraz ewentualne osłabienie popytu. Southwest przechodzi od modelu, w którym prostota oferty była jednym z najważniejszych wyróżników, do bardziej zróżnicowanego podejścia, przypominającego rozwiązania stosowane przez tradycyjnych przewoźników sieciowych.
Przychody pasażerskie wyniosły 7,754 mld dolarów, a pozostałe źródła działalności przyniosły 621 mln dolarów. Przewoźnik kontynuuje również zmiany w produkcie pokładowym i ofercie handlowej, obejmujące m.in. płatne miejsca z większą przestrzenią, nowe zasady taryfowe, opłaty za bagaż i rozwój programu „Rapid Rewards”. Wśród inicjatyw znalazł się także projekt saloników „Icon Lounge”.
Southwest dostosowują również flotę do nowego etapu działalności. W kwartale przewoźnik przyjął 20 nowych boeingów 737-8 i wycofał z eksploatacji 20 samolotów. Flota liczyła 803 maszyny. Spółka wygenerowała 513 mln dolarów przepływów pieniężnych z działalności operacyjnej, a na dywidendy przeznaczyła 176 mln dolarów.
JetBlue: wzrost przychodów nie wystarczył do poprawy wyniku
JetBlue osiągnęły 2,812 mld dolarów przychodów operacyjnych, jednak koszty działalności były wyższe i wyniosły 2,956 mld dolarów. Strata operacyjna sięgnęła 144 mln dolarów, a strata netto 257 mln dolarów, wobec 143 mln dolarów straty rok wcześniej.
Podobnie jak u pozostałych przewoźników, istotnym obciążeniem były koszty paliwa. Wydatki na ten cel wyniosły 868 mln dolarów, co oznacza wzrost o 61 proc. Średnia cena galonu paliwa sięgnęła 3,91 dolara. Jednocześnie linia poprawiała wskaźniki przychodowe: RASM, czyli przychód na dostępne miejsce na milę, wzrósł o 18,4 proc., a średnia taryfa osiągnęła 245,11 dolara, o 19,2 proc. więcej niż rok wcześniej.
Współczynnik wykorzystania miejsc wyniósł 83,6 proc., wobec 85,1 proc. w analogicznym okresie poprzedniego roku. Wzrost średnich taryf i przychodów jednostkowych nie wystarczył więc do zrównoważenia presji kosztowej. JetBlue rozwijają jednak także źródła przychodów niezwiązane bezpośrednio ze sprzedażą biletów. Przychody związane z programem lojalnościowym „TrueBlue” wzrosły o 20 proc., a zmiany w ofercie kart kredytowych przyniosły wyraźny wzrost zainteresowania nowymi produktami.
Przewoźnik kontynuuje realizację programu „JetForward”, którego celem jest osiągnięcie rentowności operacyjnej w 2027 r. i zysku na akcję w wysokości 1 dolara w 2028 r. Jednym z elementów strategii jest rozwój produktu premium „BlueFirst”. Sprzedaż nowej oferty rozpoczęła się na ponad 30 trasach, a pierwsze loty zaplanowano na 8 grudnia 2026 r. na trasie Boston – Fort Lauderdale. JetBlue rozwijają również infrastrukturę naziemną, czego przykładem jest otwarcie saloniku „BlueHouse” w Bostonie.
Paliwo i zmiana modeli biznesowych kształtują rynek
Wyniki pięciu przewoźników pokazują, że wzrost przychodów nie zawsze przekłada się na proporcjonalną poprawę rentowności. Linie lotnicze zwiększają wpływy dzięki wyższym taryfom, produktom premium i opłatom dodatkowym, ale jednocześnie muszą mierzyć się z rosnącymi kosztami operacyjnymi. Szczególnie mocno widać to w wydatkach na paliwo, które w przypadku wszystkich pięciu spółek stanowiły istotne obciążenie. Amerykanie – inaczej niż Europejczycy – albo się nie hedgują, albo robią to w bardzo ograniczonym zakresie.
Najbardziej wymowne są jednak różnice w sposobie reagowania na presję rynkową. Delta pokazuje, że produkty premium mogą stać się większym źródłem przychodów niż kabina główna. Southwest przebudowują model handlowy, próbując zwiększać przychody przypadające na pasażera nawet przy spadku liczby podróżnych. United wykorzystują skalę działalności i wysoką płynność finansową, by utrzymywać możliwości inwestycyjne i rozwijać siatkę połączeń. American i JetBlue z kolei pokazują, że nawet rekordowe lub rosnące przychody nie gwarantują poprawy wyniku netto, jeżeli koszty rosną zbyt szybko.
Amerykański rynek lotniczy coraz wyraźniej odchodzi więc od konkurowania wyłącznie ceną biletu i liczbą przewiezionych pasażerów. W centrum strategii przewoźników znajduje się dziś wartość każdego klienta, struktura sprzedawanych produktów oraz zdolność do utrzymywania marż w warunkach wysokich kosztów. To właśnie te czynniki będą w kolejnych kwartałach decydować o tym, które linie najlepiej wykorzystają utrzymujący się popyt na podróże.
Podanie adresu e-mail oraz wciśnięcie ‘OK’ jest równoznaczne z wyrażeniem
zgody na:
przesyłanie przez Zespół Doradców Gospodarczych TOR sp. z o. o. z siedzibą w
Warszawie, adres: Sielecka 35, 00-738 Warszawa na podany adres e-mail newsletterów
zawierających informacje branżowe, marketingowe oraz handlowe.
przesyłanie przez Zespół Doradców Gospodarczych TOR sp. z o. o. z siedzibą w
Warszawie, adres: Sielecka 35, 00-738 Warszawa (dalej: TOR), na podany adres e-mail informacji
handlowych pochodzących od innych niż TOR podmiotów.
Podanie adresu email oraz wyrażenie zgody jest całkowicie dobrowolne. Podającemu przysługuje prawo do wglądu
w swoje dane osobowe przetwarzane przez Zespół Doradców Gospodarczych TOR sp. z o. o. z
siedzibą w Warszawie, adres: Sielecka 35, 00-738 Warszawa oraz ich poprawiania.




 Zapisz
się do newslettera: